VOC环保税重磅落地!2027年起数百种VOC全部计税,化工供应链成本重构
2026年7月,财政部、税务总局、生态环境部联合印发《征收挥
2026-09-30 15:48:49
2026年7月,财政部、税务总局、生态环境部联合印发《征收挥发性有机物环境保护税试点实施办法》,文件编号财税〔2026〕50号,政策自2027年1月1日正式实施。新政最大变化:VOC整体单独作为一类大气污染物征税,沿用多年仅18种特定VOC缴税的模式宣告结束,数百种挥发性有机物纳入计税范围。 对化工、涂料、橡塑产业链企业而言,过去难以量化的无组织逸散排放,将转化为刚性新增成本,原料采购、生产加工、仓储物流全链条都将受到传导影响。
2018年环保税开征之初,税法附表仅将18种有毒有害VOC列为应税污染物,清单包含苯、甲苯、二甲苯、甲醛、乙醛、丙烯醛、甲醇、酚类、苯胺类、氯苯类、硝基苯、丙烯腈、氯乙烯、三甲胺、甲硫醇、甲硫醚、二甲二硫、苯乙烯。这类物质监测手段成熟,以有组织排放管控为主。
工业现场实际排放的VOC品类远不止清单内品种,酮、酯、醇、烷烃、烯烃等大宗化工原料挥发物,大多属于无组织排放,此前不在征税范围内。本次新政核心规则:VOC应税排放量=企业VOC总排放量−上述18种已单独计税物质的排放量,其余所有VOC排放,2027年起全部计征环保税。
| 项目 | 旧政策 | 2027试点新政 |
|---|---|---|
| 征税对象 | 限定18种VOC单品 | 全部VOC(扣除原有18种已税品类) |
| 核算对象 | 以有组织排放为主 | 有组织+储罐、密封点等无组织排放全覆盖 |
| 适用行业 | 无VOC专项税,仅18种污染物单独计税 | 八大行业先行试点,后续逐步扩围 |
|
|
|
|
数据来源:《征收挥发性有机物环境保护税试点实施办法》(财税〔2026〕50号,2026年7月)
理解本次VOC环保税,重点看税额区间、污染当量、申报周期三大要素。 政策规定VOC环保税税额区间为每污染当量8-12元,各省在区间内自主确定本地适用税额;VOC污染当量值固定为0.95千克。 核心公式:应纳税额=污染当量数×适用税额;污染当量数=应税排放量÷0.95。 简单测算:以中间值10元/污染当量估算,每吨VOC排放对应的税负约10526元。
申报方面,常规排放源按季度申报缴纳,季度结束后15日内完成申报;设备动静密封点源项可按年度申报。政策配套绩效分级优惠:国家重点行业大气绩效A级企业,税额减按50%征收;B级企业减按75%征收,绩效评级直接决定企业环保成本高低。
图1 VOCs环保税应纳税额计算逻辑
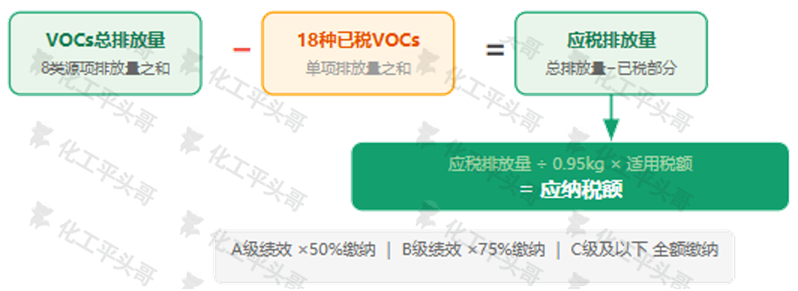
注:应税排放量=VOCs总排放量−18种已税VOCs排放量;应纳税额=应税排放量÷0.95×适用税额
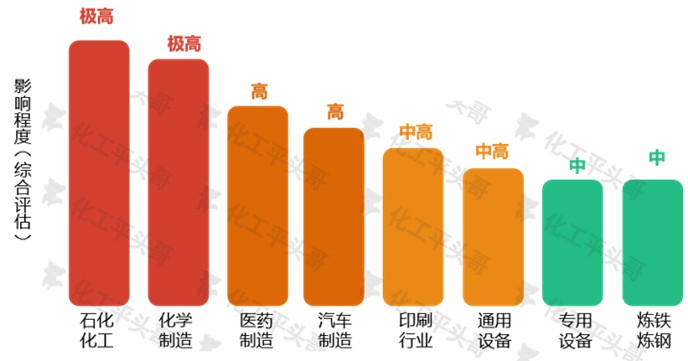
办法划定首批试点征收行业:印刷业、石油煤炭及其他燃料加工业、化学原料和化学制品制造业、医药制造业、炼铁炼钢业、通用设备制造业、专用设备制造业、汽车制造业。八大行业VOC排放总量占工业源VOC总排放量70%以上,石化、基础化工是核心受影响板块。
石化企业从原油储存、炼化反应、精馏分离全流程持续产生VOC,反应釜、管道阀门、储罐密封点泄漏是无组织排放重灾区;汽车制造涂装、印刷油墨使用环节同样大量释放VOC。 涂料、橡塑、电子、半导体行业暂未列入首批试点,但文件明确将结合试点运行情况适时扩围,属于后续重点纳入的备选行业。综合行业排放特征评估,石化与基础化工行业,将成为本次新政下承受成本压力最大的板块。
图2 八大试点行业VOCs排放影响程度评估
我们可以通过静态测算直观理解税负影响。 假设一家中型化工企业,年度VOC总排放200吨,其中属于旧清单18种物质排放量30吨,应税排放量为170吨。按10元/当量测算,污染当量数178947,全年应缴税额约179万元;若企业获评A级绩效,减半征收,税负降至约89万元;B级企业按75%征收,税负约134万元。
大型石化企业VOC年排放量可达500吨、1000吨级别,新增环保税支出将显著抬升运营成本。税收杠杆将倒逼高排放企业推进治理改造,VOC减排带来的成本节约效应会持续放大。
图3 不同排放规模企业VOCs(未税部分)环保税年度成本测算(万元)
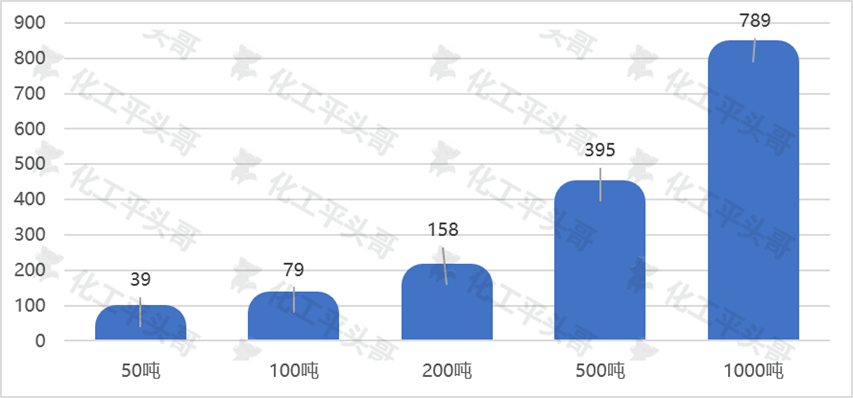
注:以B级绩效75%计算征收
本次新政将八大类排放源项全部纳入核算,其中设备泄漏、储罐呼吸、废水液面挥发这类无组织排放,是VOC排放主体,也是企业台账管理的难点。核算方式区分源项:原辅材料相关排放采用物料衡算法;动静密封点采用监测法或产排污系数法;其余源项使用产排污系数法。企业必须建立完整物料台账、生产记录,支撑排放量核算申报。
惩罚条款是本次政策一大亮点:少报排放源项、单源项少报量超40%,或是篡改监测数据,可按产生量计征,或按系数法核算结果1.5倍计征;针对18种VOC虚假扣除排放量的,按首次真实监测数据0.5倍核算排放量。弄虚作假的违规成本远高于合规治理投入,是环保税法落地以来最严格的约束条款之一。
图4 VOCs排放八大源项及核算方法一览
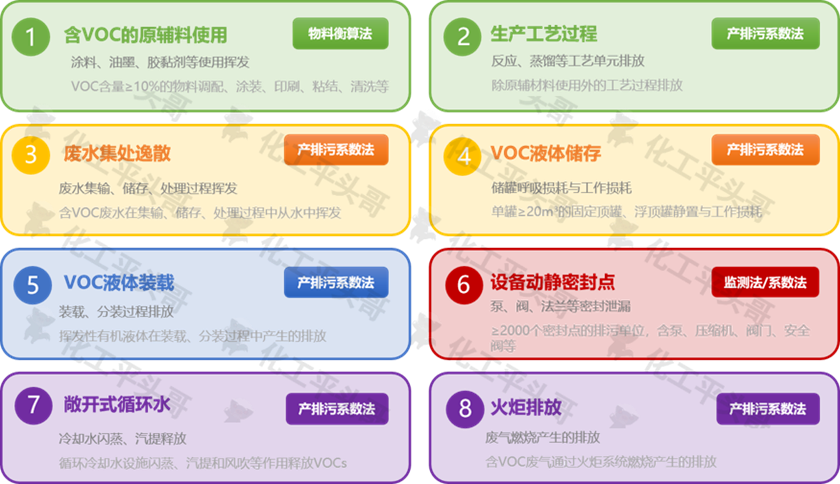
数据来源:《征收挥发性有机物环境保护税试点实施办法》附件《挥发性有机物排放源项清单》;
颜色区分说明:绿色=有组织排放为主,橙色=储存与逸散,蓝色=操作过程,红色=设备泄漏,紫色=系统释放
距离2027年1月1日实施还有充足准备周期,企业需要分步落地应对工作。
站在化工产业链视角,从“只征18种VOC”升级为全品类VOC征税,标志国内环境税制进入深水区。对化工生产企业而言,这是一笔刚性新增合规成本,产品成本模型需要重新测算;对于化工贸易从业者,上游工厂成本抬升会逐步传导至原料报价,同时,低VOC环保原料、密封耗材、废气治理配套材料,也将迎来新的市场机会。
来源:化工平头哥、化易天下
*免责声明:所载内容来源于互联网、微信公众号等公开渠道,我们对文中观点保持中立态度。本文仅供参考,交流。转载的稿件版权归原作者和机构所有,如有侵权,请联系化易天下客服删除。
Copyright @ 上海天庚化工有限公司 版权所有 沪ICP备18039207号-1 危险化学品经营许可证 沪(浦)应急管危经许[2023]203274