多套石化装置集中复产!烯烃、醇类原料供给迎来修复窗口
一、9月下旬国内重点装置复产动态 9月是国内石化
2026-10-10 11:24:11
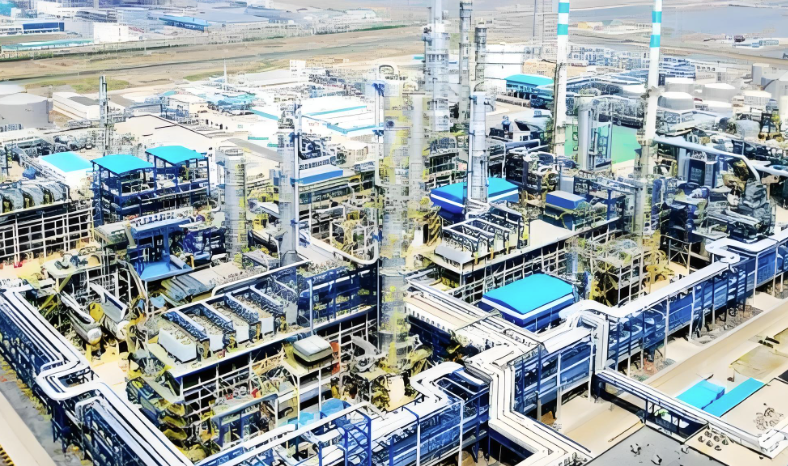
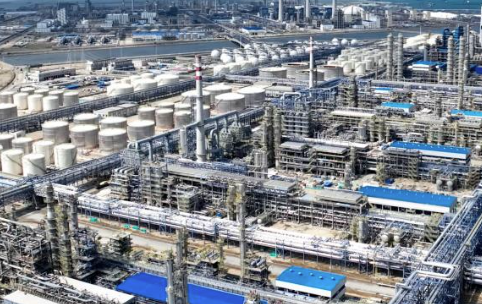
9月是国内石化行业传统集中检修周期,进入下旬,一大批头部企业年度计划性检修集中收尾,MDI、乙烯、乙二醇、甲醇、合成氨、DMF等大宗化工品装置陆续重启,国内化工品供给端迎来阶段性集中放量,对全产业链现货、价格预期形成明显扰动。
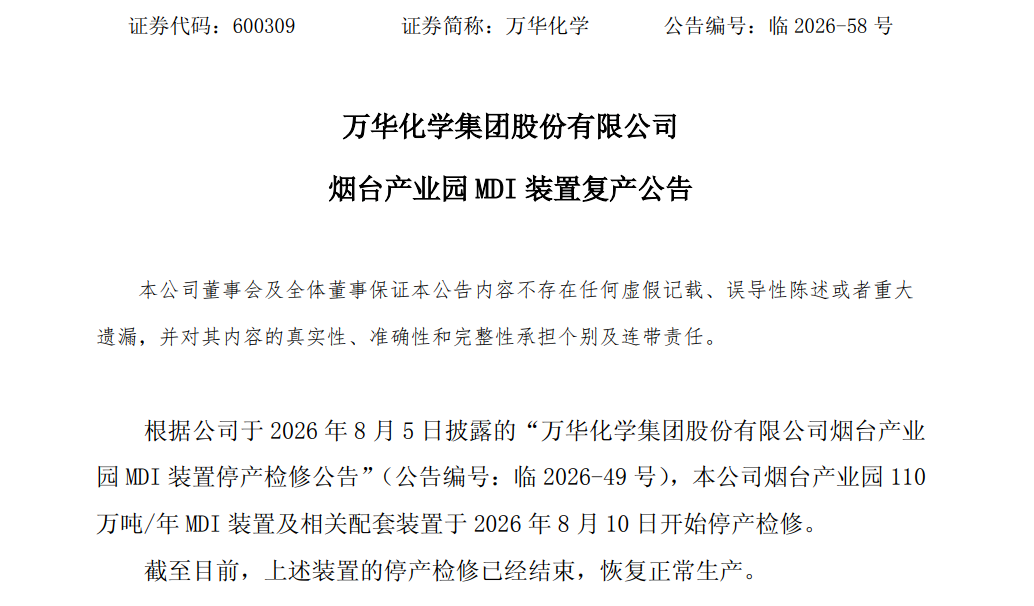
9月29日,万华化学正式发布公告,烟台产业园110万吨/年MDI装置及配套装置检修完毕,恢复正常生产。该套装置自8月10日起停车,属于年度计划性例行维保,原计划检修周期45天,实际检修用时接近50天。烟台这套装置是国内MDI核心产能,占国内MDI总产能约两成,在检修期间,叠加万华匈牙利基地同步检修,全球近13%MDI产能阶段性停车,市场提前交易供给收缩预期,MDI现货价格在检修周期内维持偏强格局;本次装置复产落地,聚氨酯产业链原料供给回归常态。
紧随万华化学公告,华鲁恒升同步披露复产消息:公司自9月8日启动的部分生产装置年度检修,已于9月29日全部完成,装置恢复生产。这套煤气化核心装置产出乙二醇、甲醇、合成氨、DMF,是华北地区醇类、胺类化工原料的核心供应源。检修阶段,DMF、甲醇市场货源收缩,工厂挺价意愿较强;装置重启后,华北区域煤化工产品供给压力逐步释放。
在此之前,扬子石化乙烯裂解装置(对应乙烯产能70万吨/年)已于9月26日完成重启。扬子石化配套EO/EG联产产能,是华东环氧乙烷核心供给来源之一。9月上旬受乙烯装置检修影响,华东环氧乙烷现货供给收缩,EO价格持续走高,刷新年内高点;裂解装置重启,直接补齐乙烯原料缺口,为环氧乙烷、乙二醇生产提供原料支撑。
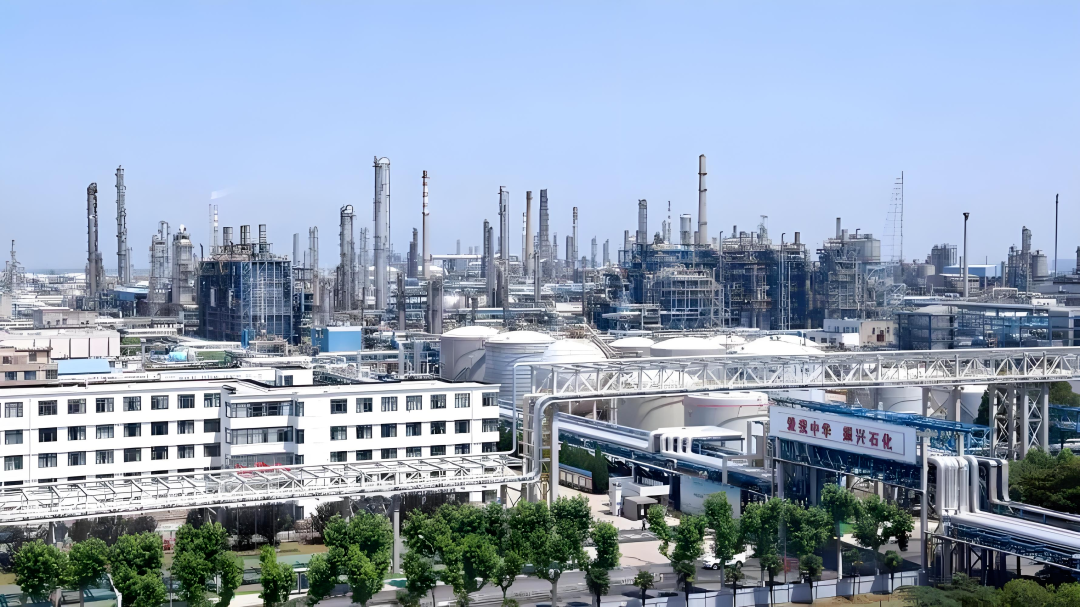
除此之外,行业监测数据显示,国内多套合成气制乙二醇装置在9月中下旬陆续出料复产(非上市公司公告,仅供行业参考):内蒙古40万吨合成气制乙二醇装置9月28日出料复产,该装置此前停车超过两年,重启后负荷缓慢爬坡;山西30万吨乙二醇装置于9月15日顺利重启,8月中旬开始停车检修。两套装置均为煤制乙二醇路线,投产增量将逐步流向国内市场,对乙二醇现货形成供给补充。
乙二醇属于EO/EG联产赛道核心产品,同一套乙烯氧化装置可以根据两种产品的利润高低,灵活调整产出比例,二者存在明显“此消彼长”的博弈关系。9月上旬乙二醇利润显著高于环氧乙烷,大量EO/EG装置主动转产乙二醇,压缩环氧乙烷产出,叠加多套装置检修,环氧乙烷开工率最低仅51.82%,现货货源紧张,价格持续上行。
本轮多套石化裂解、乙二醇装置检修结束复产,国内烯烃、醇类原料供应总量得到提升。乙烯供给增加,有效缓解前期乙烯价格持续上行的压力,也为环氧乙烷生产提供稳定原料来源,利好环氧乙烷以及下游表面活性剂原料。
从化工贸易业务角度看,集中复产落地,前期市场的供给收紧预期被逐步证伪,市场单边看涨情绪有所降温。但需要注意,装置重启不等于立刻满产,多数新重启装置需要逐步提负荷,产品产量会分阶段释放,现货不会一次性大量涌入市场,短期行情大概率维持震荡调整,不会直接快速大跌。
对于贸易商,需要重点跟踪两个核心指标:一是各装置实际开工负荷,区分“名义复产”和“满负荷出货”;二是下游终端采购跟进力度,聚氨酯、减水剂、表活等下游行业需求能否承接新增供给。如果下游需求恢复不及预期,持续新增供给将持续压制价格;若下游旺季需求持续兑现,行情震荡重心仍有支撑。
来源:IESD表面活性剂和洗涤剂展、化易天下
*免责声明:所载内容来源于互联网、微信公众号等公开渠道,我们对文中观点保持中立态度。本文仅供参考,交流。转载的稿件版权归原作者和机构所有,如有侵权,请联系化易天下客服删除。
Copyright @ 上海天庚化工有限公司 版权所有 沪ICP备18039207号-1 危险化学品经营许可证 沪(浦)应急管危经许[2023]203274